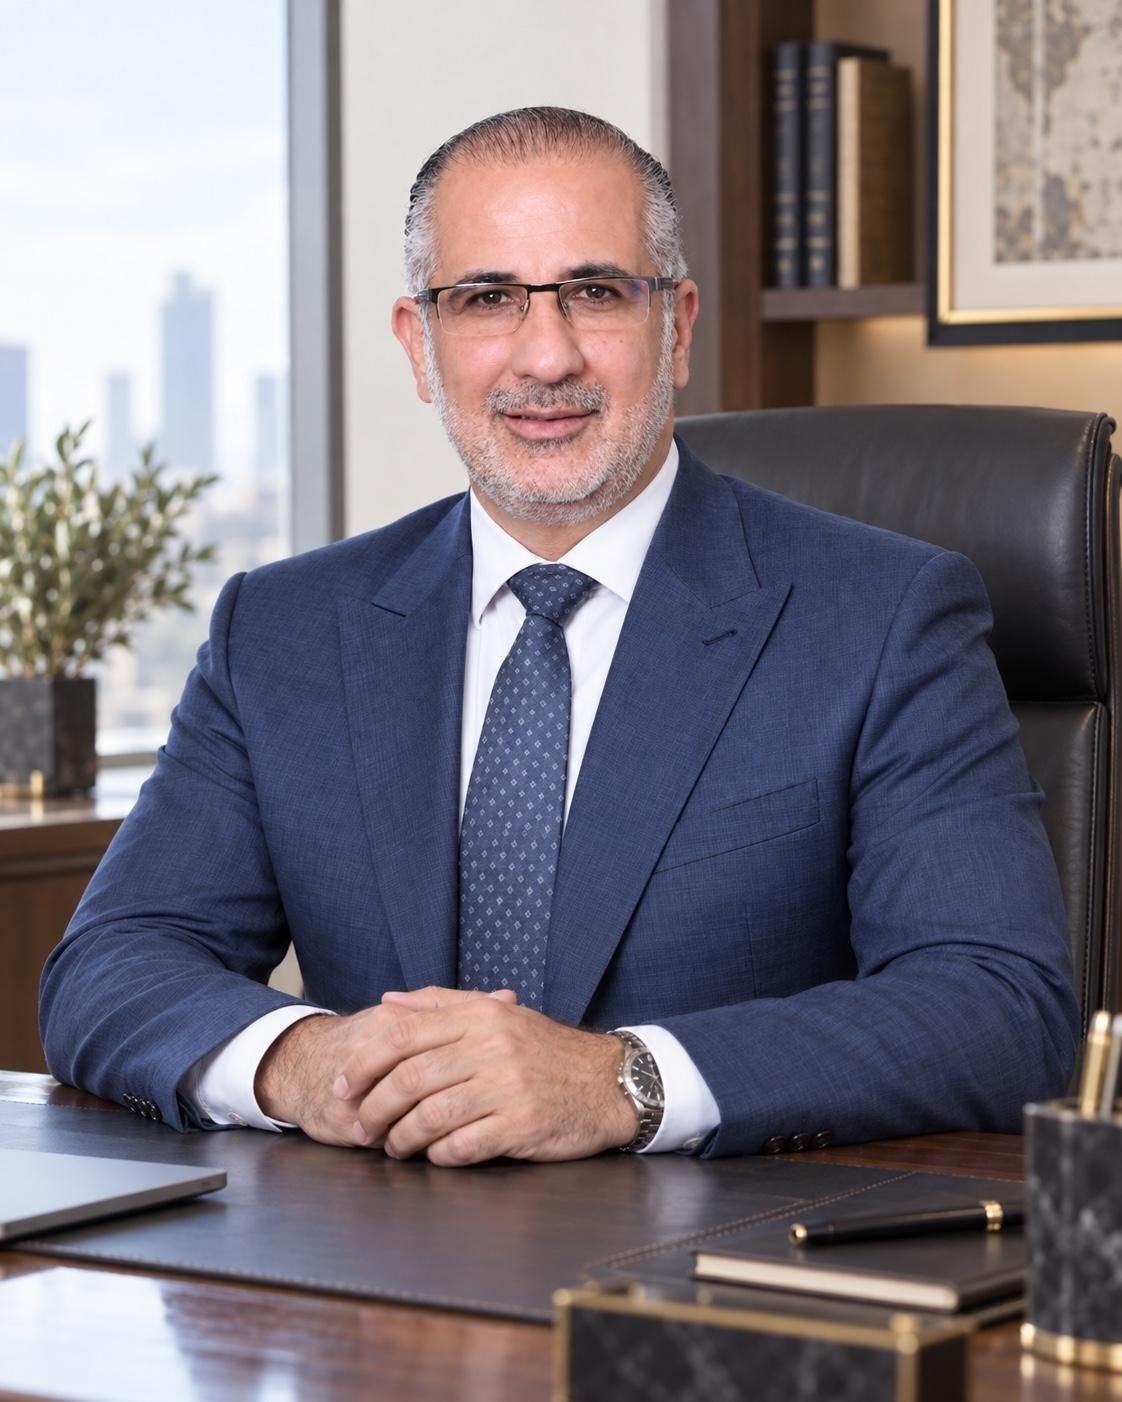
المؤسس

رامي زياد الخياط

مصرفي تنفيذي ومستشار، تمتد مسيرته لأكثر من ثلاثة عقود في المصرفية التقليدية والإسلامية وائتمان الشركات والاستثمار والاستشارات، بخبرة تشمل الأردن والسعودية والإمارات والعراق.

رامي زياد الخياط جالساً إلى مكتبه

القيادة والعضويات المهنية

المشاركة في تأسيس فرع الأردن

Arab Leadership Intelligence Council (ALIC)

شارك رامي في تأسيس فرع الأردن لمجلس ذكاء القيادة العربي في عمان، وحظي بصفة سفير قيادي مؤسس. وأسهم في نقاشات الاستثمار وتوسع الأعمال والجاهزية للتمويل والتعاون الإقليمي.

إعلان المجلس ↗

عضو

جمعية رجال الأعمال الأردنيين

رامي عضو في جمعية رجال الأعمال الأردنيين واتحاد رجال الأعمال العرب.

السجل التنفيذي

خبرة في التأسيس والقيادة.

قبل تأسيس KCH عام 2024، تولى رامي مسؤوليات قيادية في مصرفية الشركات والإدارة التنفيذية، شملت منصب نائب الرئيس التنفيذي ورئاسة مصرفية الشركات والرئاسة التنفيذية بالوكالة. تضمنت أعماله تأسيس إدارة الخدمات المصرفية للشركات من الصفر، وتوسيع أعمالها، وبناء علاقات أعمال طويلة الأمد.

30+

عاما من الخبرة — في المصرفية والائتمان والاستثمار، عبر مؤسسات تقليدية وإسلامية.

1.6

المسيرة السابقة — ساهم مع فريقه في تنمية أعمال مصرفية للشركات من بدايات محدودة إلى أكثر من 1.6 مليار دولار خلال نحو 14 عاما، مع الحفاظ على جودة الأصول. إنجاز يسبق تأسيس KCH.

CEO

بالوكالة — تولى الرئاسة التنفيذية بالوكالة بتعيين من مجلس الإدارة ومسؤوليات مفوضة.

4

أسواق — خبرة مهنية في الأردن والسعودية والإمارات والعراق.

الخبرة التنفيذية

مسؤوليات ترجمها إلى عمل.

إدارة الخدمات المصرفية للشركاتتأسيس إدارة الخدمات المصرفية للشركات من الصفر والإشراف على تطوير أعمالها.
مسؤوليات مجالس الإدارةرئاسة ونيابة رئاسة وعضوية مجالس إدارة في شركات استثمارية ومالية وصناعية وعقارية.
نقل المعرفةالتدريس والتدريب المصرفي في الائتمان والإدارة والتحليل المالي.
المساهمات المهنية

مساهمات مهنية.

دعم الصناعة والصادراتتكريم عن عضويته في اللجنة العليا للاختيار في برنامج ترويج الصادرات ودعم الصناعة.
مؤتمرات وحوارات دوليةشارك رامي على مر السنوات في مؤتمرات وندوات وورش عمل وجلسات حوارية على المستويين الإقليمي والدولي، مساهما بخبرته في نقاشات المصرفية والاستثمار والتنمية الاقتصادية.
مقالات وكتابات منشورةكتب رامي على مر السنوات في صحف ومجلات متخصصة ومواقع أردنية وعربية ودولية، متناولا قضايا التمويل والاستثمار والتكنولوجيا والتنمية الاقتصادية. هذه مختارات من مسيرته في الكتابة.
العضويات والمشاركة المهنيةعضو جمعية رجال الأعمال الأردنيين وعضو اتحاد رجال الأعمال العرب، إلى جانب التدريس والمساهمة في النقاش الاقتصادي والمالي.
Arab Leadership Intelligence Council (ALIC)شارك رامي في تأسيس فرع الأردن لمجلس ذكاء القيادة العربي في عمان، وحظي بصفة سفير قيادي مؤسس. وأسهم في نقاشات الاستثمار وتوسع الأعمال والجاهزية للتمويل والتعاون الإقليمي.
التميز في قيادة الأعمال · The BIZZ 2017تكريم شخصي باسم رامي الخياط من الاتحاد العالمي للأعمال WORLDCOB، هيوستن، نوفمبر 2017.
المساهمات الأكاديمية والمهنية ونقل المعرفةمساهمات في التدريس والتدريب والندوات والنقاشات الاقتصادية والمصرفية، وتبادل الخبرات العملية مع الأكاديميين والمهنيين والطلبة.

نماذج من المؤتمرات والمشاركات

مشاركات مختارة من حضور مهني أوسع في المنتديات الإقليمية والدولية.

Impact Jordan · عمانالمشاركة في جلسة حوارية حول مبادرات الأثر ودور التمويل الإسلامي.
معهد الشرق الأوسط · واشنطنالمشاركة في نقاش حول الآفاق الاقتصادية والإصلاحات المالية وفرص الاستثمار في سوريا.
منتدى الأعمال الأردني · عمانمتحدث ضمن فعاليات المنتدى لعام 2025.
منتدى التعاون والاستثمار الأردني السوري · دمشقالمشاركة في نقاشات فرص الاستثمار والتعاون الاقتصادي.
قمة التكنولوجيا المالية 2026 · عمانالمشاركة وتبادل الرؤى مع قادة الأعمال والتكنولوجيا حول تطورات التكنولوجيا المالية والتحول الرقمي.
المؤتمر العربي العالمي الأول للإبداع · بغدادالمشاركة بدعوة رسمية في المؤتمر، وإجراء لقاءات مع رجال أعمال ومستثمرين ومسؤولين عراقيين لبحث فرص التعاون والمبادرات المشتركة.
لقاءات أعمال باسم KCH · شرق أفريقيازيارات بدعوات حكومية رسمية لبحث فرص المصرفية والاستثمار والتكنولوجيا المالية والتجارة وتطوير الأعمال مع جهات من القطاعين العام والخاص.
حوار الأعمال الأردني الصيني · عمانلقاءات مع وفد أعمال من مدينة بينتشو الصينية لبحث التعاون الاقتصادي والاستثماري والتجاري.

مختارات من المقالات والرؤى.

كتب رامي على مر السنوات في صحف ومجلات متخصصة ومواقع أردنية وعربية ودولية، متناولا قضايا التمويل والاستثمار والتكنولوجيا والتنمية الاقتصادية. هذه مختارات من مسيرته في الكتابة.

Islamic Finance news

هل يفي التمويل الإسلامي بوعوده الاقتصادية؟

يتساءل رامي الخياط عما إذا كان التمويل الإسلامي قد حقق أثره الاقتصادي المنشود، انطلاقا من التجربة الأردنية. ويرى أن المعيار يتجاوز سلامة الصيغ والعقود إلى دعم الإنتاج وريادة الأعمال وتوسيع فرص التمويل. ويطرح الحوكمة الفعلية والتشريعات الداعمة والتكامل بين المؤسسات شروطا لتقليص الفجوة بين المبادئ والممارسة، مع الإقرار بمساهمة القطاع في الاستقرار المالي.

اقرأ المقال · النص الإنجليزي الأصلي

Does Islamic finance fulfill its economic promises?

Since its inception, Islamic finance has been built upon a clear economic philosophy aimed at linking financial activity to the real economy. It emphasizes asset-backed transactions, fairness in risk sharing and balanced relationships among all parties involved. The objective was never merely to provide a Shariah compliant alternative to conventional finance, but rather to establish a more stable, equitable and sustainable financial model capable of addressing structural weaknesses created by excessive reliance on debt. RAMI KHAYYAT investigates.

As the industry has expanded regionally and globally, a fundamental question has become increasingly relevant: has Islamic finance genuinely fulfilled its economic promises, or has it largely focused on achieving formal Shariah compliance without delivering the intended developmental impact?

From a Jordanian perspective, this question carries particular importance. Jordan is a resource-constrained economy that depends heavily on the private sector, with SMEs representing the backbone of economic activity and employment. In such an environment, access to finance is not merely supportive but essential for economic stability, business continuity and sustainable growth.

In theory, the principles of Islamic finance align closely with the needs of the Jordanian economy. Asset-backed financing, avoidance of excessive leverage, transparency and equitable risk distribution are all elements that can support balanced and long-term development. However, the gap between theory and practice remains the key factor in assessing the true economic impact of this model.

In practical terms, Islamic finance in Jordan has contributed positively to several key sectors, particularly trade, real estate and productive activities linked to real assets. Many companies have benefited from financing structures connected to genuine commercial transactions, enabling them to manage working capital more efficiently and finance expansion in a more disciplined manner compared with purely cash-based lending.

However, the success of Islamic finance cannot be measured solely by the availability of products. What ultimately matters is their effect on the broader economy. In practice, many Islamic financing structures generate economic outcomes similar to those of conventional finance. The distinction often lies more in legal documentation and Shariah compliant structuring than in economic substance. This highlights a central challenge: while compliance has largely been achieved, the developmental impact has not always reached its expected level.

This outcome is driven by practical constraints. In a relatively small market such as Jordan’s, Islamic financial institutions face ongoing pressures related to pricing, liquidity, credit risk and competition. These pressures often encourage institutions to favor low-risk and predictable financing structures over profit-and-loss sharing models such as Mudarabah and Musharakah, which represent the philosophical core of Islamic finance. Despite their conceptual importance, these structures remain limited in practice due to higher operational risks and the absence of a sufficiently supportive environment. Liquidity management also plays a critical role. The limited availability and relatively higher cost of Shariah compliant instruments reduce flexibility and constrain innovation. As a result, institutional stability frequently takes precedence over experimentation and long-term developmental considerations.

Although SMEs are theoretically the primary beneficiaries of Islamic finance, they continue to face challenges related to governance, transparency and the quality of financial reporting. Consequently, financing — whether Islamic or conventional — often remains concentrated among larger and well-established companies, rather than being directed toward smaller and emerging enterprises that are widely recognized as the true drivers of economic development.

At this stage, an essential reality becomes evident: Islamic finance cannot fulfill its economic promises in isolation. Its effectiveness depends on operating within a coordinated and supportive economic ecosystem. Meaningful developmental impact requires alignment among regulatory authorities, legislators, supervisory institutions and the legal system, in addition to a business environment capable of accommodating the specific characteristics of Islamic financial models.

Islamic finance requires legislation that supports partnership-based structures, legal frameworks that enable efficient dispute resolution, supervisory approaches that understand the nature of Islamic risk and economic policies that encourage productive investment. Without such integration, the sector remains constrained, regardless of the strength or professionalism of the institutions operating within it.

Governance represents another cornerstone in realizing the economic promise of Islamic finance. The model does not focus solely on the formal validity of contracts; it assumes ethical conduct, clarity of rights and balanced obligations among all parties. When governance becomes merely procedural, Islamic finance loses a significant portion of both its ethical foundation and its economic effectiveness.

Despite the challenges, it would be inaccurate to conclude that Islamic finance has failed in Jordan. On the contrary, the sector has achieved steady growth and secured an increasingly meaningful position within the financial system. It has contributed positively to financial stability and has helped limit excessive risk, even if its broader developmental role remains incomplete.

The next phase should therefore emphasize qualitative advancement rather than quantitative expansion. This involves moving from form to substance, reducing reliance on replicating conventional instruments and strengthening the connection between finance and real economic production, entrepreneurship and value creation.

In conclusion, the Jordanian experience illustrates a crucial insight: Islamic finance does not automatically fulfill its economic promises simply by existing. Its success depends on the depth of its application, the sincerity with which its principles are implemented and the level of integration with the surrounding economic framework. When approached as a comprehensive economic model rather than a legal structure alone, Islamic finance can move closer to the vision upon which it was originally founded.
الصفحات المنشورةالصفحة 1الصفحة 2

Islamic Finance news5 فبراير 2025 · ص 25–26

التمويل الإسلامي في الأردن: الواقع والتحديات

قراءة في تطور القطاع، ووصول الشركات الصغيرة والمتوسطة إلى التمويل، وفرص الصكوك والخدمات المالية الرقمية.

اقرأ ملخص المقال

يتتبع المقال تطور التمويل الإسلامي في الأردن وصلته بالاقتصاد الحقيقي، ويعرض الفرص التي تتيحها الصكوك وتمويل الطاقة المتجددة والخدمات المصرفية الرقمية والتكنولوجيا المالية.

ويناقش العوائق العملية أمام هذا التطور، ومنها محدودية الوعي ببعض الأدوات، والقيود التنظيمية، وتركز السوق، والحاجة إلى منتجات تلائم الشركات الأصغر. ويؤكد أهمية الحوكمة ووضوح التشريعات وتوسيع خيارات التمويل.

مجتمع الأعمالمجلة مجتمع الأعمال · ص 40–41

الأطر والتحديات القانونية التي تواجه التكنولوجيا المالية في الأردن

كيف تواكب التشريعات تطور الخدمات المالية الرقمية، وتحمي المتعاملين والبيانات، وتدعم الابتكار والاستقرار المالي.

اقرأ ملخص المقال

يناقش المقال قدرة الأطر القانونية والتنظيمية في الأردن على مواكبة التحول الرقمي في الخدمات المالية. ويضع حماية المتعاملين وأمن المدفوعات وخصوصية البيانات في صميم الثقة بهذه الخدمات.

ويدعو إلى تعاون الجهات الرقابية والمصارف وشركات التكنولوجيا، وتطوير التدريب وضوابط مكافحة غسل الأموال وتمويل الإرهاب، بما يوازن بين تشجيع الابتكار وحماية المستهلك والاستقرار المالي.

مجلة جمعية رجال الأعمال الأردنيينمجلة جمعية رجال الأعمال الأردنيين · كانون الأول 2021 · ص 25

دور البنوك الإسلامية في تحفيز الاستثمار في الأردن

قراءة في تمويل الاستثمار المنتج، والإجارة، والصكوك الإسلامية، ودورها في دعم المشاريع طويلة الأجل والتنمية.

اقرأ ملخص المقال

يربط رامي التمويل الإسلامي بالنشاط الإنتاجي والتشغيل والتنمية الاقتصادية، ويتناول دور المرابحة والإجارة وغيرها من الصيغ، مع مناقشة العوائق العملية أمام تمويل المشاريع طويلة الأجل.

ويبحث أثر التكاليف والمعالجة القانونية لعقود الإجارة، وإمكان توظيف الصكوك الإسلامية في تمويل مشاريع التنمية والبنية التحتية. ويؤكد أن الاستفادة من السيولة المتاحة تتطلب بيئة تشريعية واستثمارية داعمة.

Islamic Finance news3 فبراير 2021 · ص 29–30

آثار الجائحة على البنوك الإسلامية في الأردن

تحليل كتب خلال الجائحة لأثرها في الائتمان والربحية والسداد، وتسارع الانتقال إلى الخدمات المصرفية الرقمية.

اقرأ ملخص المقال

يرصد المقال متانة القطاع المصرفي الإسلامي في الأردن في مواجهة الجائحة، إلى جانب الضغوط على الربحية والتمويل وقدرة العملاء على السداد. ويتناول إعادة الجدولة وحدود بعض صيغ التمويل وأهمية التقييم المنضبط للمخاطر.

كما يبحث تسارع التحول الرقمي وتبني التكنولوجيا المالية، وفرص تنويع أدوات التمويل ومصادر الدخل، وتوسيع التمويل الاجتماعي والاستثمار المسؤول مع الحفاظ على الدور التنموي للقطاع.

ابدأ من الوضع كما هو

ضع أكثر من ثلاثة عقود من الحكم المؤسسي إلى جانبك على طاولة القرار.