LE FONDATEUR

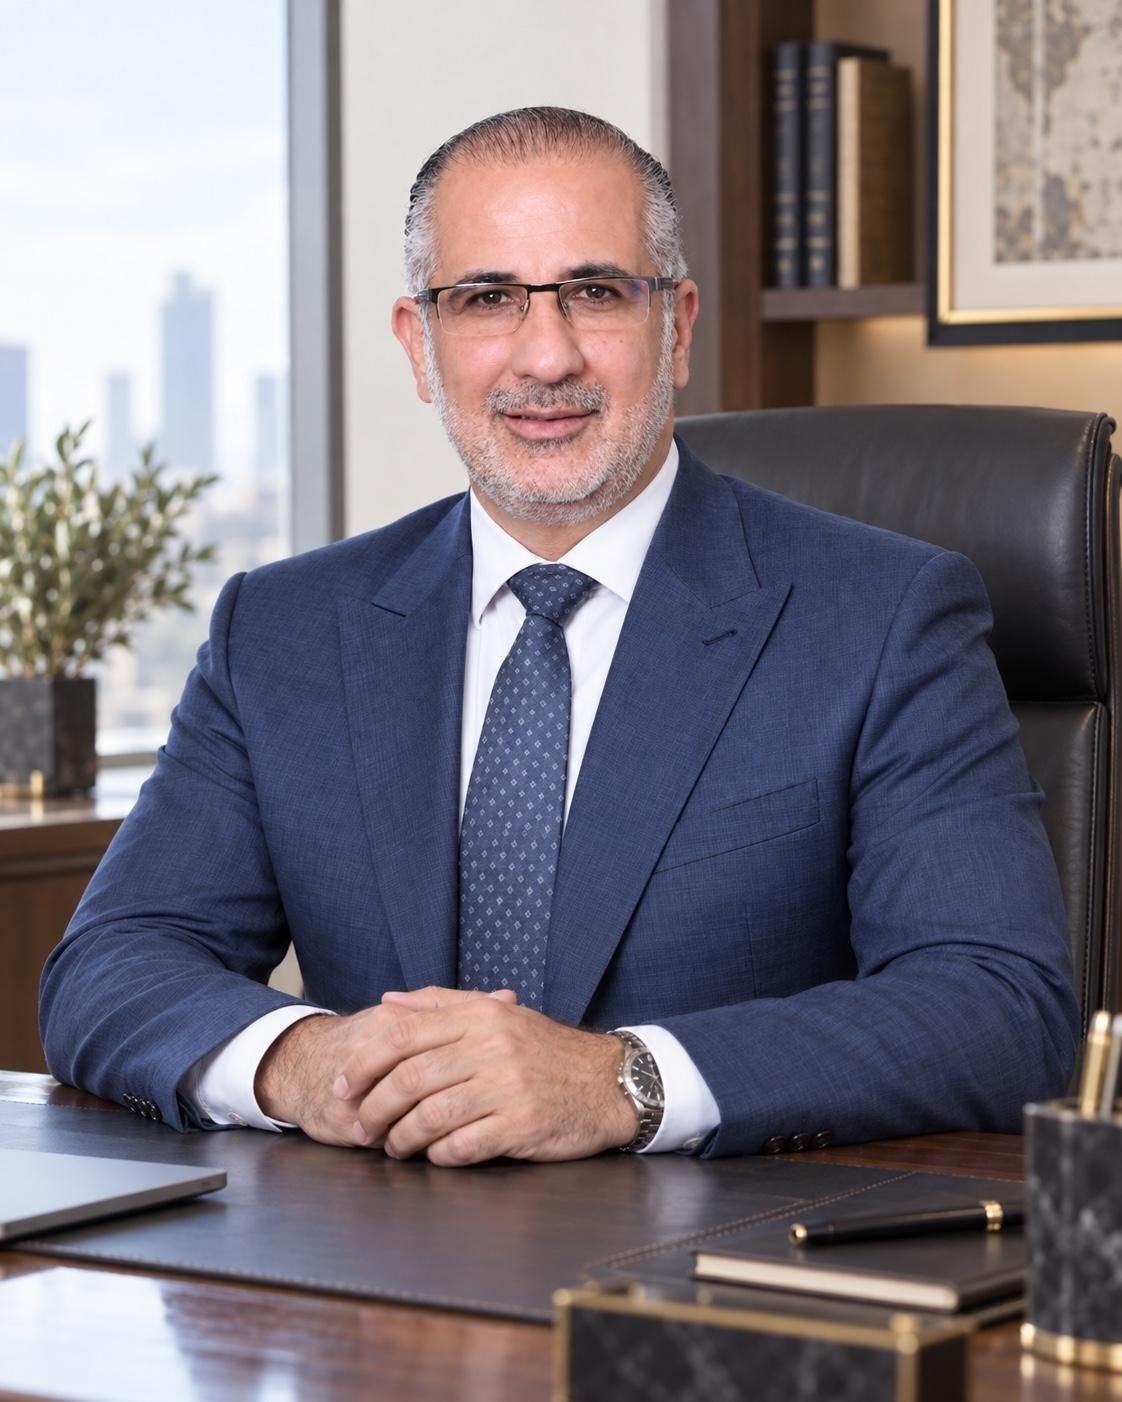
Rami Ziad Khayyat

Dirigeant bancaire et conseiller fort de plus de trois décennies dans la banque conventionnelle et islamique, le crédit aux entreprises, l’investissement et le conseil, avec une expérience en Jordanie, en Arabie saoudite, aux Émirats arabes unis et en Irak.

Rami Ziad Khayyat assis à son bureau

Leadership et affiliations professionnelles

Fondation du chapitre jordanien

Arab Leadership Intelligence Council (ALIC)

Rami a participé à la fondation du chapitre jordanien de l’Arab Leadership Intelligence Council à Amman et a été reconnu comme Founding Leadership Ambassador. Ses contributions ont porté sur l’investissement, l’expansion des entreprises, la préparation au financement et la coopération régionale.

Annonce du Conseil ↗

Membre

Jordanian Businessmen Association

Rami est membre de la Jordanian Businessmen Association et de la Federation of Arab Businessmen.

LE PARCOURS

Une expérience de construction et de direction.

Avant de fonder KCH en 2024, Rami a exercé des responsabilités de direction, notamment comme directeur général adjoint, responsable de la banque d’entreprises et directeur général par intérim. Son travail comprenait la création d’un département de banque d’entreprises, le développement de ses activités, la supervision de la construction de relations d’affaires durables.

30+

ANNÉES — Banque, crédit et investissement au sein d’institutions conventionnelles et islamiques.

1,6 Md$

PARCOURS ANTÉRIEUR — Avec son équipe, il a contribué à développer une activité bancaire d’entreprise de presque zéro à plus de 1,6 milliard USD en environ 14 ans, en préservant la qualité des actifs. Ce parcours précède KCH.

DG

PAR INTÉRIM — Nommé directeur général par intérim par le conseil d’administration, avec des responsabilités déléguées.

4

MARCHÉS — Expérience professionnelle en Jordanie, en Arabie saoudite, aux Émirats arabes unis et en Irak.

EXPÉRIENCE EXÉCUTIVE

Des responsabilités exercées sur le terrain.

Construire la banque d’entreprisesCréation d’un département de banque d’entreprises et supervision du développement de ses activités.
Conseils d’administrationPrésident, vice-président et administrateur de sociétés d’investissement, financières, industrielles et immobilières.
Transmission du savoirEnseignement à temps partiel et formation bancaire en crédit, management et analyse financière.
CONTRIBUTIONS PROFESSIONNELLES

Contributions professionnelles.

Industrie et exportationsReconnaissance pour sa participation au comité supérieur de sélection du programme de promotion des exportations et de soutien à l’industrie.
Conférences et échanges internationauxAu fil des années, Rami a participé à des conférences, séminaires, ateliers et tables rondes dans des cadres régionaux et internationaux, contribuant aux échanges sur la banque, l’investissement et le développement économique.
Articles et analyses publiésAu fil des années, Rami a contribué à des journaux, magazines spécialisés et publications numériques en Jordanie, dans le monde arabe et à l’international. Cette sélection porte sur la finance, l’investissement, la technologie et le développement économique.
Affiliations et engagement professionnelsMembre de l’Association jordanienne des hommes d’affaires et de la Fédération des hommes d’affaires arabes ; enseignement et contributions au débat économique et financier.
Arab Leadership Intelligence Council (ALIC)Rami a participé à la fondation du chapitre jordanien de l’Arab Leadership Intelligence Council à Amman et a été reconnu comme Founding Leadership Ambassador. Ses contributions ont porté sur l’investissement, l’expansion des entreprises, la préparation au financement et la coopération régionale.
Excellence in Business Leadership · The BIZZ 2017Distinction personnelle remise à Rami Al Khayat par la World Confederation of Businesses (WORLDCOB), à Houston, en novembre 2017.
Contributions académiques et professionnelles et partage des connaissancesContributions à l’enseignement, à la formation, aux séminaires et aux échanges économiques et bancaires, avec un partage d’expérience pratique auprès des universitaires, des professionnels et des étudiants.

Exemples de conférences et de contributions

Quelques participations issues d’un parcours plus large au sein de forums régionaux et internationaux.

Impact Jordan · AmmanParticipation à une table ronde sur les initiatives à impact et le rôle de la finance islamique.
Middle East Institute · WashingtonParticipation à une discussion sur les perspectives économiques, les réformes financières et les possibilités d’investissement en Syrie.
Jordan Business Forum · AmmanIntervenant à l’édition 2025 du forum.
Forum de coopération et d’investissement jordano-syrien · DamasParticipation aux échanges sur les possibilités d’investissement et la coopération économique.
Fintech Summit 2026 · AmmanParticipation et échanges avec des dirigeants d’entreprise et de la technologie sur la fintech et la transformation numérique.
Premier Congrès mondial arabe de la créativité · BagdadParticipation sur invitation et échanges avec des dirigeants, investisseurs et responsables irakiens sur des possibilités de coopération et des initiatives communes.
Rencontres professionnelles de KCH · Afrique de l’EstVisites sur invitation gouvernementale pour explorer la banque, l’investissement, la fintech, le commerce et le développement des entreprises avec des interlocuteurs publics et privés.
Dialogue économique Jordanie–Chine · AmmanRencontres avec une délégation d’entreprises de Binzhou, en Chine, sur la coopération économique, l’investissement et le commerce.

Sélection d’articles et de perspectives.

Au fil des années, Rami a contribué à des journaux, magazines spécialisés et publications numériques en Jordanie, dans le monde arabe et à l’international. Cette sélection porte sur la finance, l’investissement, la technologie et le développement économique.

Islamic Finance news

La finance islamique tient-elle ses promesses économiques ?

À partir de l’expérience jordanienne, Rami interroge l’impact économique de la finance islamique. Selon lui, sa réussite se mesure aussi au soutien à la production, à l’entrepreneuriat et à l’accès au financement. Il souligne le rôle de la gouvernance et du cadre institutionnel, tout en reconnaissant la contribution du secteur à la stabilité financière.

Lire l’article · Texte original en anglais

Does Islamic finance fulfill its economic promises?

Since its inception, Islamic finance has been built upon a clear economic philosophy aimed at linking financial activity to the real economy. It emphasizes asset-backed transactions, fairness in risk sharing and balanced relationships among all parties involved. The objective was never merely to provide a Shariah compliant alternative to conventional finance, but rather to establish a more stable, equitable and sustainable financial model capable of addressing structural weaknesses created by excessive reliance on debt. RAMI KHAYYAT investigates.

As the industry has expanded regionally and globally, a fundamental question has become increasingly relevant: has Islamic finance genuinely fulfilled its economic promises, or has it largely focused on achieving formal Shariah compliance without delivering the intended developmental impact?

From a Jordanian perspective, this question carries particular importance. Jordan is a resource-constrained economy that depends heavily on the private sector, with SMEs representing the backbone of economic activity and employment. In such an environment, access to finance is not merely supportive but essential for economic stability, business continuity and sustainable growth.

In theory, the principles of Islamic finance align closely with the needs of the Jordanian economy. Asset-backed financing, avoidance of excessive leverage, transparency and equitable risk distribution are all elements that can support balanced and long-term development. However, the gap between theory and practice remains the key factor in assessing the true economic impact of this model.

In practical terms, Islamic finance in Jordan has contributed positively to several key sectors, particularly trade, real estate and productive activities linked to real assets. Many companies have benefited from financing structures connected to genuine commercial transactions, enabling them to manage working capital more efficiently and finance expansion in a more disciplined manner compared with purely cash-based lending.

However, the success of Islamic finance cannot be measured solely by the availability of products. What ultimately matters is their effect on the broader economy. In practice, many Islamic financing structures generate economic outcomes similar to those of conventional finance. The distinction often lies more in legal documentation and Shariah compliant structuring than in economic substance. This highlights a central challenge: while compliance has largely been achieved, the developmental impact has not always reached its expected level.

This outcome is driven by practical constraints. In a relatively small market such as Jordan’s, Islamic financial institutions face ongoing pressures related to pricing, liquidity, credit risk and competition. These pressures often encourage institutions to favor low-risk and predictable financing structures over profit-and-loss sharing models such as Mudarabah and Musharakah, which represent the philosophical core of Islamic finance. Despite their conceptual importance, these structures remain limited in practice due to higher operational risks and the absence of a sufficiently supportive environment. Liquidity management also plays a critical role. The limited availability and relatively higher cost of Shariah compliant instruments reduce flexibility and constrain innovation. As a result, institutional stability frequently takes precedence over experimentation and long-term developmental considerations.

Although SMEs are theoretically the primary beneficiaries of Islamic finance, they continue to face challenges related to governance, transparency and the quality of financial reporting. Consequently, financing — whether Islamic or conventional — often remains concentrated among larger and well-established companies, rather than being directed toward smaller and emerging enterprises that are widely recognized as the true drivers of economic development.

At this stage, an essential reality becomes evident: Islamic finance cannot fulfill its economic promises in isolation. Its effectiveness depends on operating within a coordinated and supportive economic ecosystem. Meaningful developmental impact requires alignment among regulatory authorities, legislators, supervisory institutions and the legal system, in addition to a business environment capable of accommodating the specific characteristics of Islamic financial models.

Islamic finance requires legislation that supports partnership-based structures, legal frameworks that enable efficient dispute resolution, supervisory approaches that understand the nature of Islamic risk and economic policies that encourage productive investment. Without such integration, the sector remains constrained, regardless of the strength or professionalism of the institutions operating within it.

Governance represents another cornerstone in realizing the economic promise of Islamic finance. The model does not focus solely on the formal validity of contracts; it assumes ethical conduct, clarity of rights and balanced obligations among all parties. When governance becomes merely procedural, Islamic finance loses a significant portion of both its ethical foundation and its economic effectiveness.

Despite the challenges, it would be inaccurate to conclude that Islamic finance has failed in Jordan. On the contrary, the sector has achieved steady growth and secured an increasingly meaningful position within the financial system. It has contributed positively to financial stability and has helped limit excessive risk, even if its broader developmental role remains incomplete.

The next phase should therefore emphasize qualitative advancement rather than quantitative expansion. This involves moving from form to substance, reducing reliance on replicating conventional instruments and strengthening the connection between finance and real economic production, entrepreneurship and value creation.

In conclusion, the Jordanian experience illustrates a crucial insight: Islamic finance does not automatically fulfill its economic promises simply by existing. Its success depends on the depth of its application, the sincerity with which its principles are implemented and the level of integration with the surrounding economic framework. When approached as a comprehensive economic model rather than a legal structure alone, Islamic finance can move closer to the vision upon which it was originally founded.
Pages publiéesPage 1Page 2

Islamic Finance news5 février 2025 · p. 25–26

La finance islamique en Jordanie : réalités et défis

Développement du secteur, accès des PME au financement et potentiel des sukuk et des services financiers numériques.

Lire la synthèse de l’article

L’article retrace le développement de la finance islamique en Jordanie et ses liens avec l’économie réelle. Il examine les perspectives des sukuk, du financement des énergies renouvelables, de la banque numérique et de la fintech.

Rami analyse aussi les obstacles : connaissance limitée de certains instruments, contraintes réglementaires, concentration du marché et besoin de produits adaptés aux petites entreprises. Il souligne le rôle de la gouvernance, de règles claires et de solutions de financement plus diversifiées.

مجتمع الأعمالMagazine Business Community · p. 40–41

Cadres juridiques et défis de la fintech en Jordanie

Réglementation, protection des clients, confidentialité des données et prévention de la criminalité financière au service de la fintech.

Lire la synthèse de l’article

L’article examine l’adaptation du cadre juridique jordanien à la finance numérique. La protection des clients, la sécurité des paiements et la confidentialité des données financières sont présentées comme des conditions essentielles de confiance.

Rami préconise une coopération entre régulateurs, banques et entreprises technologiques, une formation adaptée et des contrôles contre le blanchiment et le financement du terrorisme, afin de concilier innovation et stabilité financière.

مجلة جمعية رجال الأعمال الأردنيينMagazine de la Jordanian Businessmen Association · décembre 2021 · p. 25

Le rôle des banques islamiques dans la stimulation de l’investissement en Jordanie

Investissement productif, financement à long terme, crédit-bail et contribution des sukuk au développement.

Lire la synthèse de l’article

Rami relie la finance islamique à l’activité productive, à l’emploi et au développement économique. Il examine la Murabahah, le crédit-bail et d’autres structures, ainsi que les obstacles au financement des projets à long terme.

L’article aborde les coûts de transaction, le traitement juridique du crédit-bail et le potentiel des sukuk pour financer les infrastructures. Il souligne la nécessité d’un environnement législatif et d’investissement favorable.

Islamic Finance news3 février 2021 · p. 29–30

Les effets de la pandémie sur les banques islamiques en Jordanie

Une analyse, rédigée pendant la pandémie, de ses effets sur le crédit, la rentabilité et la transition numérique.

Lire la synthèse de l’article

Rami examine la résilience des banques islamiques jordaniennes face aux pressions sur la rentabilité, le financement et les remboursements. Il aborde le rééchelonnement, les limites de certaines structures et l’importance d’une évaluation rigoureuse du risque.

L’article analyse aussi l’accélération de la banque numérique et de la fintech. Il explore la diversification des instruments et des revenus, la finance sociale et l’investissement responsable, tout en préservant la vocation de développement du secteur.

PARTIR DE LA SITUATION

Mettez trois décennies de jugement institutionnel de votre côté de la table.